En nuestro artículo anterior analizamos cómo calcular y registrar las emisiones directas e indirectas por energía mediante la calculadora oficial (Alcances 1 y 2). Sin embargo, para la inmensa mayoría de las organizaciones, el verdadero grueso del impacto ambiental no ocurre dentro de sus propias instalaciones, sino a lo largo de su cadena de valor.
Hablamos del Alcance 3, el bloque más complejo pero también el más determinante en cualquier estrategia real de descarbonización. A continuación, desglosamos qué comprende, cómo abordarlo metódicamente y cuál es el calendario de obligatoriedad legal que afectará tanto a grandes empresas como a pymes.
1. ¿Qué es exactamente el Alcance 3 y por qué representa el 80% de las emisiones?
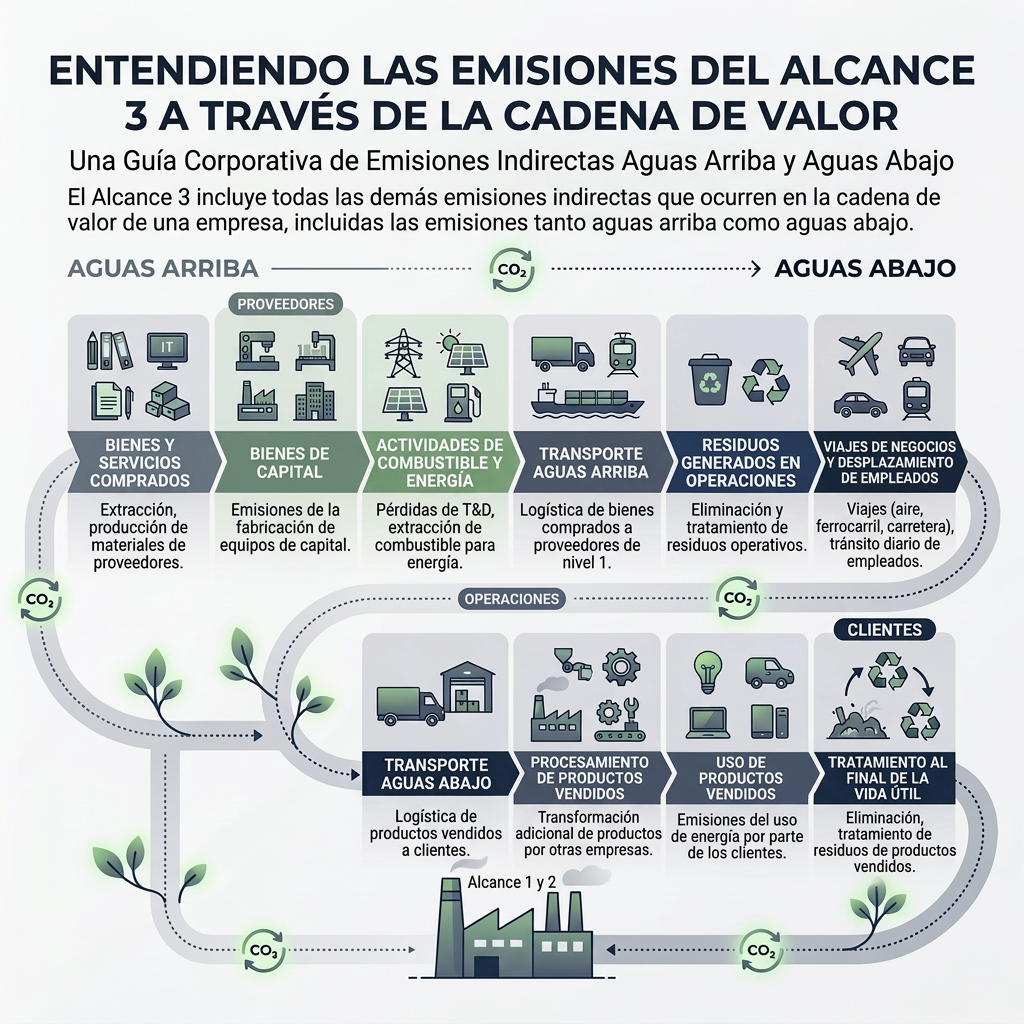
El Alcance 3 agrupa todas las emisiones indirectas de gases de efecto invernadero (GEI) que no provienen del consumo de electricidad ni de combustibles controlados por la empresa (Alcances 1 y 2), pero que son consecuencia directa de su actividad.
Según el estándar internacional GHG Protocol (Protocolo de Gases de Efecto Invernadero), el Alcance 3 se divide en 15 categorías, clasificadas en dos direcciones:
| Emisiones Aguas Arriba (Upstream) | Emisiones Aguas Abajo (Downstream) |
| 1. Bienes y servicios adquiridos Materias primas, insumos y servicios comprados a proveedores. | 9. Transporte y distribución aguas abajo Logística y envíos de productos vendidos hacia clientes o distribuidores. |
| 2. Bienes de capital Fabricación de maquinaria, mobiliario, vehículos o equipos adquiridos. | 10. Procesamiento de productos vendidos Transformación industrial de productos intermedios por terceros clientes. |
| 3. Combustibles y energía (no en Alcance 1 y 2) Extracción, refino y transporte de la energía y combustibles consumidos. | 11. Uso de productos vendidos Consumo energético o emisiones directas durante la vida útil del producto vendido. |
| 4. Transporte y distribución aguas arriba Transporte de mercancías desde las instalaciones del proveedor. | 12. Fin de vida de productos vendidos Reciclaje, valorización o vertido del producto al ser desechado por el usuario. |
| 5. Residuos generados en la operativa Tratamiento, reciclaje y depósito de los residuos generados en las instalaciones. | 13. Activos arrendados aguas abajo Inmuebles o equipos propiedad de la empresa cedidos en alquiler a terceros. |
| 6. Viajes de negocios Desplazamientos laborales del personal en medios ajenos (avión, tren, hotel, taxi). | 14. Franquicias Emisiones derivadas del funcionamiento de las franquicias bajo la marca corporativa. |
| 7. Desplazamientos de empleados Trayectos diarios casa-trabajo (in itinere) y consumos del teletrabajo. | 15. Inversiones Emisiones imputables a carteras de inversión, préstamos o participaciones societarias. |
| 8. Activos arrendados aguas arriba Operación de sedes, naves o equipos alquilados que usa la empresa. |
2. ¿Cómo se calcula el Alcance 3? (Metodología paso a paso)
A diferencia de la factura de la luz o el gasoil, el cálculo del Alcance 3 requiere trabajar con datos de terceros. Se estructura en cuatro fases:
Paso 1: Análisis de relevancia y materialidad
No todas las organizaciones necesitan calcular las 15 categorías. Una consultoría de servicios focalizará su cálculo en viajes de negocios (Cat. 6), desplazamientos de empleados (Cat. 7) y bienes y servicios (Cat. 1), mientras que una empresa manufacturera pondrá el foco en las materias primas (Cat. 1), el transporte logístico (Cat. 4 y 9) y el fin de vida útil del producto (Cat. 12).
Paso 2: Elección del método de estimación
Se pueden emplear tres niveles de precisión según la madurez de los datos:
- Método basado en el gasto (Spend-based): Multiplica el importe económico gastado en cada proveedor por factores de emisión sectoriales (análisis input-output). Es ideal para un primer diagnóstico.
- Método basado en actividad media: Usa unidades físicas (kg de material comprado, toneladas-kilómetro transportadas, kWh de centros de datos de terceros).
- Método basado en datos primarios del proveedor: Es el nivel más preciso y exigente. Consiste en solicitar a cada proveedor clave su propia huella de producto o huella corporativa verificada.
Paso 3: Aplicación de factores de emisión
Se recurre a bases de datos científicas e inventarios internacionales reconocidos (como Ecoinvent, DEFRA, Agribalyse o bases de datos de Declaraciones Ambientales de Producto – DAP).
3. ¿Es obligatorio hoy el Alcance 3? ¿Cuándo lo será?
El marco legislativo en España y Europa está experimentando un cambio trascendental:
A. Marco nacional: Real Decreto 214/2025
- Situación actual: El RD 214/2025 establece la obligación de cálculo y registro anual para grandes empresas privadas centrada en los Alcances 1 y 2.
- El Alcance 3 en el Registro MITECO: Por ahora, la inclusión del Alcance 3 en el registro nacional es de carácter voluntario.
- Horizonte temporal: A partir de los cálculos correspondientes al ejercicio 2028, el reporte del Alcance 3 comenzará a ser obligatorio de forma escalonada para entidades públicas y sectores estratégicos en el marco estatal.
B. Marco europeo: Directiva CSRD (Informes de Sostenibilidad)
- Para las empresas sujetas a la Directiva de Información sobre Sostenibilidad (CSRD) y a los estándares ESRS (European Sustainability Reporting Standards), el reporte del Alcance 3 es obligatorio cuando resulta material y relevante.
- El efecto cascada en las Pymes: Aunque una pyme o proveedor no esté legalmente obligado por su tamaño, las grandes empresas obligadas por la CSRD exigen a toda su cadena de suministro el cálculo de sus emisiones. Las pymes que no dispongan de estos datos corren el riesgo de ser excluidas de homologaciones de proveedores y licitaciones privadas.
4. Comparativa de Alcances: 1, 2 y 3
| Parámetro | Alcance 1 (Directas) | Alcance 2 (Energía) | Alcance 3 (Cadena de Valor) |
| Control | Directo (equipos propios) | Indirecto (energía comprada) | Indirecto (terceros) |
| Fuentes típicas | Calderas, vehículos de empresa, gases fluorados | Electricidad, frío/calor de red | Proveedores, compras, viajes, residuos, uso de productos |
| Herramienta MITECO | Incluido | Incluido | Opcional / No automatizado en la calculadora básica |
| Dificultad de cálculo | Baja – Media | Baja | Media – Alta |
| Obligatoriedad | Obligatorio por RD 214/2025 (grandes empresas) | Obligatorio por RD 214/2025 (grandes empresas) | Obligatorio bajo CSRD / En transición hacia 2028 |
5. Conclusión: Por qué debes anticiparte
Esperar a que la ley obligue a tu empresa a reportar el Alcance 3 es una desventaja competitiva. Empezar a medir la cadena de valor hoy permite:
- Detectar ineficiencias y sobrecostes en la cadena de compras.
- Blindar la posición de la empresa ante exigencias de grandes clientes.
- Mejorar la puntuación en concursos públicos con cláusulas ambientales avanzadas.
Si quieres dar el salto del Alcance 1+2 a un inventario integral de GEI o necesitas recopilar los datos climáticos de tus proveedores, nuestro servicio de asesoría ambiental te guía en cada etapa del proceso.
Teléfono/WhatsApp 658 892 085
info@rafaelchinchillajimenez.com/info@revaloriza.net
Consultoría de Seguridad y Medio Ambiente
➡️Entradas relacionadas:
👉Guía práctica para calcular y registrar la huella de carbono de tu empresa en el MITECO.
👉RD 214/2025: ¿Está tu empresa obligada a calcular su huella de carbono?


Deja una respuesta